

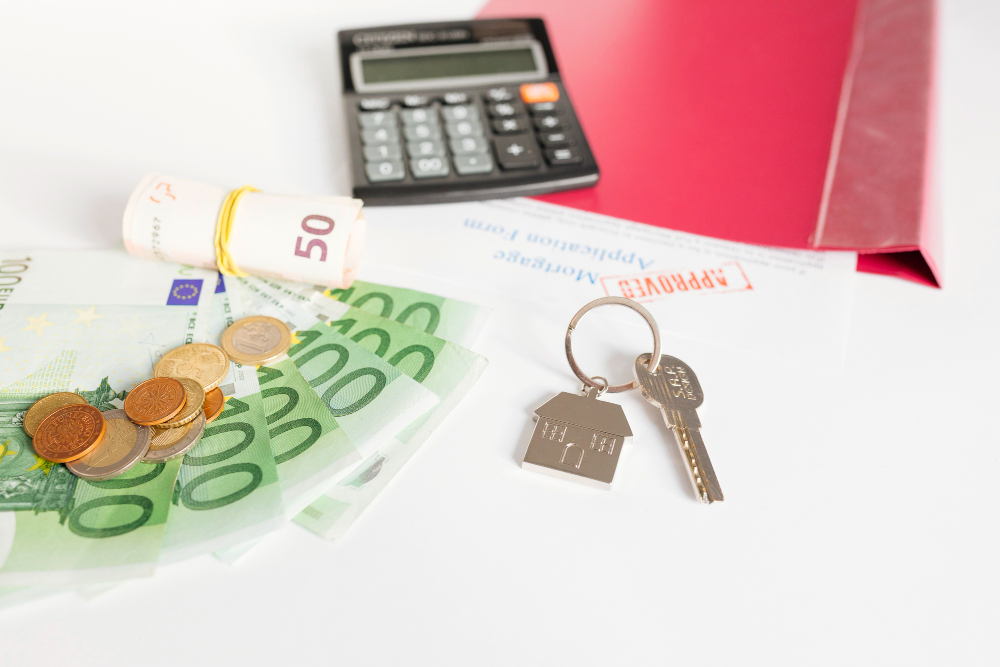
הצטברות חובות היא תופעה כלכלית-חברתית רווחת, המאופיינת לרוב בתחושת לחץ, מתח ודחיפות לפעולה. במקרים רבים, הפתרון האינסטינקטיבי והנגיש ביותר העולה על דעתם של חייבים הוא נטילת הלוואה חדשה לצורך כיסוי או איחוד חובות קיימים. על אף שהצעה זו נשמעת לעיתים כגלגל הצלה מיידי, המבט המקצועי על המהלך חושף כי הוא טומן בחובו סיכון כפול ואת הפוטנציאל להחמיר משמעותית את המצב הפיננסי של משק הבית. ניתוח הסיכונים הללו חיוני להבנת הכלכלה הפיננסית האישית ולמניעת כניסה למעגל קסמים הרסני.
המלכודת הפיננסית: החלפת חוב יקר בחוב יקר יותר
הרציונל העומד מאחורי איחוד חובות באמצעות הלוואה חדשה הוא כביכול פשוט: החלפת מספר התחייבויות קטנות ומבולגנות, עם ריביות משתנות, בהלוואה אחת מסודרת ויציבה. אולם, המציאות הפיננסית מורכבת יותר. היבט הריבית והסיכון הוא קריטי. פעמים רבות, האדם שמבקש הלוואה לכיסוי חובות כבר מחזיק בדירוג אשראי נמוך יחסית (כתוצאה מהחובות הקיימים), מה שמעלה משמעותית את פרמיית הסיכון עבור המלווה.
כתוצאה מכך, הריבית המוצעת על ההלוואה החדשה, הנלקחת מבנק או מגוף חוץ-בנקאי – עשויה להיות גבוהה יותר מהריבית הממוצעת שהחייב משלם על חובותיו הנוכחיים (כגון חובות בכרטיסי אשראי). במקום להפחית את נטל הריבית, המהלך משיג את התוצאה ההפוכה, הוא מחליף חוב עם ריבית גבוהה בחוב עם ריבית גבוהה אף יותר או מניח את הנטל על משך זמן ארוך יותר, מה שמגדיל את סך הריבית המשולמת לאורך חיי ההלוואה. תופעה זו מכונה לעיתים מיחזור חובות והיא מחזקת את המינוף השלילי של משק הבית. נתון נוסף שיש לקחת בחשבון הוא שעל ידי כיסוי החוב הישן, החייב בעצם מפנה את מסגרת האשראי של כרטיסי האשראי או האוברדראפט שנוצלו, ומגדיל את הפיתוי לשוב ולהשתמש בהם. זהו כשל מבני שמעמיד את החייב בפני פוטנציאל ליצירת חוב כפול: גם ההלוואה החדשה וגם שימוש מחודש במסגרת האשראי הישנה.
הסיכון הפסיכולוגי: דחיית הקץ ואי-פתרון שורש הבעיה
הלוואה לכיסוי חובות מספקת הקלה סימפטומטית, אך אינה מציעה ריפוי אמיתי. ההלוואה החדשה מאפשרת לחייב "לקנות זמן" ולשלם את החשבונות המיידיים ולמנוע הליכים משפטיים או גבייה בטווח הקצר. אלא שהיא אינה מטפלת בגורם הבסיסי שהוביל להצטברות החובות מלכתחילה, בין אם מדובר בניהול תקציב כושל, צריכה כפייתית או אירוע חיים בלתי צפוי (כגון פיטורין או מחלה). במקרים רבים, מקור החובות הוא התנהגותי, ורק שינוי עמוק בדפוסי הצריכה יכול להביא להחלמה כלכלית.
לקיחת חוב חדש מבלי לבצע שינוי יסודי בהתנהלות הפיננסית רק דוחה את ההתלקחות הגדולה הבאה. הלוואות אלו מאריכות את תקופת הסבל הפיננסי ומייצרות תלות כרונית באשראי. תחושת הבושה והצורך להסתיר את המצב הכלכלי, הנלוות לרוב לחוב, מעצימות את ההימנעות מטיפול מקצועי. החייב מוצא את עצמו במהרה נדרש ליטול הלוואה שלישית כדי לכסות את השנייה, ומשם הדרך לחדלות פירעון עלולה להיות מהירה ובלתי נמנעת. המומחים לכלכלה התנהגותית מציינים כי הלוואה חדשה ללא שיקום התקציב הבסיסי היא מתכון בטוח לקריסה.
ההיבט המשפטי והמפלט האחרון: עדיפות לשיקום
כאשר חובות מחליפים זה את זה וממשיכים לצמוח, נוצר מצב של חוסר יכולת כלכלית ממשית לעמוד בתשלומים. במקום לקפוץ לפתרון הלוואות, על חייב הנמצא במצב זה לבחון אפשרויות מבניות ומשפטיות לשיקום.
בשלב בו החובות הופכים לבלתי נסבלים, רצוי לפנות לייעוץ מקצועי. גורם כמו עורך דין חדלות פירעון יכול לסייע בניתוח המצב הכלכלי הכולל ולהציע דרכים חוקיות ומסודרות לארגון מחדש של החובות או לכניסה להליכי חדלות פירעון ושיקום כלכלי. חוק חדלות פירעון ושיקום כלכלי נועד בדיוק למצבים כאלה: הוא מאפשר לחייב להגיע להסדר חוב כולל, לקבל הפטר (מחיקה) מחובותיו הנותרים ולצאת לדרך חדשה לאחר תקופת שיקום מוגדרת.
ההבדל המהותי הוא שאיחוד חובות באמצעות הלוואה חדשה הוא פתרון שוק, המשרת בראש ובראשונה את המלווים. לעומת זאת, הליכי חדלות פירעון הם פתרון חוקי, המשרת בראש ובראשונה את שיקומו של החייב והחזרתו למעגל הכלכלי היצרני. במקרים רבים, פנייה מוקדמת לייעוץ משפטי חוסכת שנים של סבל והרס כלכלי שנבעו מניסיונות נואשים לכסות חובות ישנים באמצעות יצירת חובות חדשים. יש לזכור שהלוואה היא כלי פיננסי שצריך לשמש לצורך השקעה או רכישה מועילה, לא לכיסוי בורות כלכליים שטרם נסתמו. על כן, לפני קבלת הלוואה לכיסוי חוב, יש לבחון בכובד ראש את היכולת הריאלית לשנות את דפוסי ההתנהלות ולשלם את ההלוואה החדשה, תוך התייעצות עם אנשי מקצוע מתחום הכלכלה והמשפט.
קבוצת ערים
- אופקים
- אור יהודה
- אילת והערבה
- אשדוד
- אשקלון
- באר יעקב
- באר שבע והנגב
- בת ים
- גבעת שמואל
- גבעתיים
- גדרה
- גן יבנה
- גני תקווה
- דימונה
- הרצליה
- חולון
- יבנה
- יהוד מונוסון
- ירוחם
- ירושלים
- כל הארץ
- כפר סבא
- לוד
- מודיעין מכבים רעות
- מועצות - עוטף עזה
- מזכרת בתיה
- מצפה רמון
- נס ציונה
- נתיבות
- נתניה
- סביון
- ערד
- פתח תקווה
- קריית אונו
- קריית גת
- קריית עקרון
- קרית מלאכי ו-מ.א באר טוביה
- ראש העין
- ראשון לציון
- רחובות
- רמלה
- רמת גן
- רמת השרון
- שדרות
קטגוריות
זכויות יוצרים: המערכת משקיעה מאמצים רבים באיתור בעלי זכויות היוצרים בתכנים המופצים ברבים. במידה ופורסמה מדיה שבעליה אינו ידוע, השימוש נעשה לפי סעיף 27א לחוק זכויות יוצרים. אם הנכם בעלי הזכויות, ניתן לפנות אלינו לצורך הוספת קרדיט או הסרת התוכן.